2018年,中國互聯網保險行業在經歷前期的高速增長與調整后,步入規范化發展的關鍵階段。行業整體規模保持增長態勢,但增速有所放緩,市場主體持續探索差異化商業模式。
一、行業規模分析
2018年,中國互聯網保險保費收入達到1888.5億元,同比增長7.9%,較2017年增速有所回升。其中,互聯網財產險保費收入約為698.2億元,同比增長11.3%;互聯網人身險保費收入約為1190.3億元,同比增長5.9%。互聯網保險滲透率(互聯網保費收入占總保費收入比重)約為5.0%,較2017年略有提升,但仍處于較低水平,表明互聯網保險市場仍有較大發展空間。
從渠道結構看,第三方平臺(包括電商平臺、保險中介平臺等)仍是互聯網保險的主要銷售渠道,貢獻了約70%的保費收入。保險公司自營渠道(官網、APP等)占比約為20%,專業互聯網保險公司占比約10%。專業互聯網保險公司如眾安在線、泰康在線、易安保險、安心保險等,在2018年合計保費收入約為240億元,同比增長約30%,增速顯著高于行業平均水平。
二、商業模式分析
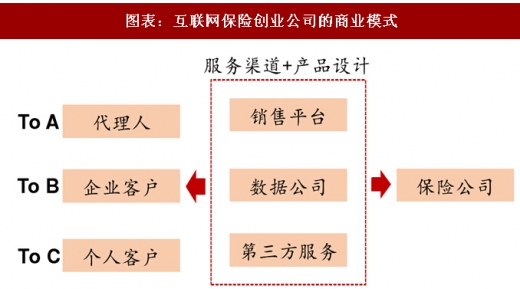
2018年,中國互聯網保險行業的商業模式呈現多元化特征,主要可歸納為以下幾類:
- 官方直銷模式:保險公司通過自建官方網站、移動APP等渠道直接銷售保險產品,減少中間環節,降低渠道成本。該模式有利于保險公司掌握客戶數據、塑造品牌形象,但流量獲取成本較高,對運營能力要求較強。
- 第三方平臺模式:保險公司與電商平臺(如支付寶、微信、京東等)、保險中介平臺(如慧擇網、小雨傘等)合作,借助平臺流量和場景優勢銷售保險產品。該模式能夠快速觸達海量用戶,但保險公司需支付較高渠道費用,且對用戶數據的掌控力較弱。
- 專業互聯網保險公司模式:以眾安在線為代表,依托股東資源和技術能力,專注于互聯網場景下的保險產品創新,如退貨運費險、航班延誤險等。該模式強調科技驅動,運營成本較低,但產品同質化競爭激烈,盈利能力面臨挑戰。
- 場景化嵌入模式:將保險產品嵌入到具體的互聯網場景中,如旅游平臺(航班延誤險、旅行意外險)、電商平臺(退貨運費險)、共享經濟平臺(意外傷害險)等,實現“場景+保險”的深度融合。該模式能夠精準匹配用戶需求,提升轉化率,但依賴場景方的合作關系,且產品碎片化特征明顯。
- O2O結合模式:線上引流與線下服務相結合,通過互聯網渠道獲取客戶,線下團隊提供咨詢、理賠等服務。該模式適用于復雜保險產品(如健康險、壽險),能夠提升客戶體驗,但線上線下協同成本較高。
2018年中國互聯網保險行業在規范中前行,規模穩步增長,商業模式不斷創新。隨著監管政策的完善、科技的深入應用以及消費者保險意識的提升,互聯網保險行業有望迎來更高質量的發展。